 Đăng nhập


EU hạn chế xuất khẩu thép phế sang các nước ngoài OECD, có thể gây xáo trộn mạnh dòng chảy thương mại thép phế
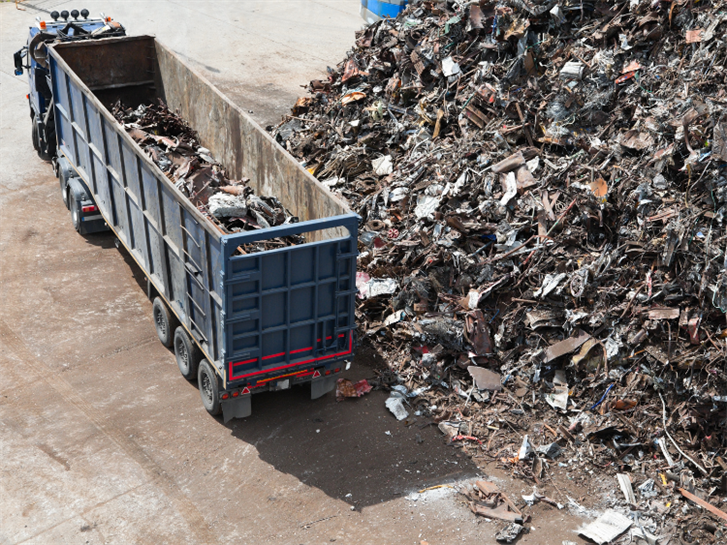
Việc Liên minh châu Âu (EU) dự kiến hạn chế xuất khẩu phế liệu kim loại sang nhiều quốc gia ngoài Tổ chức Hợp tác và Phát triển Kinh tế (OECD) từ tháng 5/2027 có thể tạo ra những thay đổi đáng kể đối với chuỗi cung ứng thép phế toàn cầu, khi các thị trường nhập khẩu lớn tại châu Á và Bắc Phi phải tìm kiếm nguồn cung thay thế.
24/09/2026 08:44
EU chuẩn bị thay đổi quy định xuất khẩu thép phế
Ngày 18/9/2026, Ủy ban châu Âu công bố dự thảo danh sách các quốc gia ngoài OECD được phép tiếp tục nhập khẩu phế liệu có nguồn gốc EU, được phân loại là “chất thải”, từ ngày 21/5/2027 theo Quy định mới về vận chuyển chất thải (Waste Shipment Regulation - WSR).
Quy định WSR sửa đổi đã có hiệu lực trong EU từ tháng 5/2026, trong khi các hạn chế đối với xuất khẩu chất thải sang các quốc gia ngoài OECD được lùi thời điểm áp dụng thêm một năm.
Có 24 quốc gia ngoài OECD đã nộp hồ sơ xin tiếp tục tiếp nhận chất thải không nguy hại từ EU vào tháng 2/2025. Theo dự thảo của Ủy ban châu Âu, chỉ một số quốc gia châu Âu ngoài EU như Ukraine, Moldova và Bắc Macedonia được chấp thuận, trong khi phần lớn các quốc gia nộp đơn bị từ chối.
Để được tiếp tục nhập khẩu, các quốc gia phải chứng minh rằng chất thải nhập khẩu được quản lý theo “cách thức thân thiện với môi trường”.
Danh sách dự thảo được mở để lấy ý kiến đến ngày 16/10/2026 và dự kiến được thông qua trong quý IV/2026.
Đối với ngành thép, thay đổi này có ý nghĩa đáng kể bởi thép phế là nguyên liệu đầu vào quan trọng cho sản xuất thép bằng lò điện hồ quang (EAF), đồng thời ngày càng đóng vai trò quan trọng trong quá trình chuyển dịch sang mô hình sản xuất thép phát thải carbon thấp.
EU là nguồn cung thép phế lớn của thế giới
Theo số liệu Eurostat, EU đã xuất khẩu 13,76 triệu tấn thép phế trong 6 tháng đầu năm 2026, tăng 10,3% so với cùng kỳ năm 2025.
Thổ Nhĩ Kỳ hiện là thị trường nhập khẩu thép phế lớn nhất của EU. Do là thành viên OECD, nước này không nằm trong phạm vi của các hạn chế được đề xuất.
Tuy nhiên, những thay đổi có thể tác động đáng kể tới một loạt thị trường ngoài OECD đang phụ thuộc vào nguồn cung thép phế từ châu Âu, trong đó có Ai Cập, Pakistan, Morocco, Ấn Độ và Bangladesh.
Theo Fastmarkets, vấn đề không chỉ nằm ở việc một lượng thép phế nhất định có thể bị loại khỏi thị trường quốc tế, mà quan trọng hơn là dòng chảy thương mại có thể được tái định hình.
Khi một số thị trường không còn tiếp cận thuận lợi nguồn cung từ EU, nhu cầu có thể chuyển hướng sang các nhà xuất khẩu khác như Anh, Mỹ, Nhật Bản, Australia và một số quốc gia châu Á, Trung Đông.
Điều này có thể làm gia tăng cạnh tranh đối với nguồn thép phế sẵn có từ các khu vực này và tạo áp lực tăng giá tại những thị trường nhập khẩu.
Ai Cập và Morocco có thể chịu tác động rõ nét
Ai Cập và Morocco là hai thị trường được đánh giá có mức độ phụ thuộc đáng kể vào nguồn thép phế châu Âu.
Trong 6 tháng đầu năm 2026, Ai Cập nhập khẩu 2,12 triệu tấn thép phế từ EU, tăng 59,7% so với cùng kỳ năm trước.
Cùng kỳ, Morocco nhập khẩu 1,08 triệu tấn, tăng 44,9%.
Nhu cầu thép phế tại hai thị trường này đang gia tăng trong bối cảnh công suất luyện thép trong nước được mở rộng, đặc biệt phục vụ sản xuất thép dài như thép thanh vằn. Riêng Ai Cập tiếp tục áp dụng các biện pháp tự vệ đối với phôi thép nhập khẩu, qua đó có thể thúc đẩy nhu cầu đối với nguyên liệu phế liệu trong nước.
Những diễn biến này cho thấy tác động của quy định mới không chỉ nằm ở hoạt động xuất khẩu phế liệu của EU mà còn có thể lan sang thị trường nguyên liệu đầu vào của ngành thép tại Bắc Phi và khu vực Địa Trung Hải.
Nam Á đứng trước bài toán tìm nguồn cung thay thế
Tại Nam Á, Pakistan và Ấn Độ là những thị trường nhập khẩu thép phế đáng chú ý.
Trong nửa đầu năm 2026, Pakistan đã nhập khẩu 952.110 tấn thép phế từ EU, tăng 18,5% so với cùng kỳ năm trước.
Ấn Độ nhập khẩu 832.375 tấn, giảm 26,2%.
Trong khi đó, Bangladesh hiện có cơ cấu nguồn cung đa dạng hơn nhưng vẫn có mức độ phụ thuộc cao vào thép phế nhập khẩu.
Theo số liệu hải quan Bangladesh, trong năm 2026, nước này đã nhập khẩu 906.910 tấn thép phế từ Nhật Bản, 499.707 tấn từ Australia và 462.887 tấn từ Singapore.
Nếu Ấn Độ và Pakistan không được tiếp tục nhập khẩu thép phế của EU theo quyết định cuối cùng, nhu cầu có thể chuyển hướng sang các nguồn cung tại Đông Á và châu Đại Dương.
Các thị trường như Nhật Bản, Australia, New Zealand, Singapore và Malaysia vì vậy có thể trở thành những nguồn cung được quan tâm nhiều hơn.
Tuy nhiên, khả năng mở rộng nguồn cung cũng có giới hạn. Một phần đáng kể lượng thép phế xuất khẩu từ Nhật Bản và Australia hiện đã được đưa vào Bangladesh. Điều này đặt ra câu hỏi về khả năng đáp ứng thêm nhu cầu nếu nhiều thị trường Nam Á cùng lúc chuyển hướng nguồn nhập khẩu.
Giá thép phế có thể chịu tác động từ sự thay đổi dòng thương mại
Sự dịch chuyển về nguồn cung đã bắt đầu được phản ánh trên một số thị trường.
Theo tính toán của Fastmarkets, giá thép phế vụn theo chỉ số nhập khẩu, CFR cảng Port Qasim, Pakistan, ở mức 418,68 USD/tấn ngày 18/9/2026, so với 365,19 USD/tấn ngày 23/9/2025.
Nếu các hạn chế của EU được duy trì trong quyết định cuối cùng, cạnh tranh đối với nguồn thép phế từ các quốc gia xuất khẩu thay thế có thể gia tăng.
Tại Nam Á, điều này có thể tạo thêm áp lực lên phí chênh lệch CFR (CFR premium), đặc biệt khi nhu cầu từ Ấn Độ, Pakistan và Bangladesh cùng chuyển hướng sang một số nguồn cung hạn chế.
Đối với các nhà sản xuất thép sử dụng lò EAF, biến động này có thể làm gia tăng tầm quan trọng của chiến lược quản trị nguồn nguyên liệu, hợp đồng dài hạn và đa dạng hóa nguồn cung thép phế.
Anh có thể trở thành nguồn cung được chú ý hơn
Một trong những điểm đáng chú ý của thay đổi chính sách là Vương quốc Anh không chịu tác động trực tiếp từ WSR của EU, do nước này đã rời EU.
Các nguồn tin thị trường cho rằng Anh hiện chưa có dấu hiệu sẽ áp dụng một cơ chế tương tự EU đối với xuất khẩu thép phế sang các nước ngoài OECD.
Điều này có thể tạo thêm dư địa cho các doanh nghiệp xuất khẩu thép phế của Anh tại những thị trường mà nguồn cung từ EU bị hạn chế.
Anh hiện là một trong những nước xuất khẩu thép phế quan trọng của châu Âu. Theo số liệu hải quan Anh, nước này đã xuất khẩu 4,92 triệu tấn thép phế trong 7 tháng đầu năm 2026, tăng 7,5% so với cùng kỳ.
Nếu cơ chế của Anh tiếp tục khác biệt so với EU, các thị trường như Ấn Độ, Pakistan và Bangladesh có thể dành sự quan tâm lớn hơn tới nguồn cung từ Anh.
Không chỉ là câu chuyện thương mại thép phế
Động thái của EU cần được nhìn trong bối cảnh rộng hơn của quá trình chuyển đổi ngành thép và nền kinh tế tuần hoàn.
Thép phế là nguyên liệu có vai trò ngày càng quan trọng đối với sản xuất thép bằng lò điện hồ quang và quá trình giảm phát thải carbon của ngành thép. Tuy nhiên, việc EU quản lý thép phế dưới góc độ vận chuyển và xử lý chất thải đang tạo ra một lớp yêu cầu mới đối với thương mại nguyên liệu thứ cấp xuyên biên giới.
Một vấn đề đáng chú ý là cơ chế End-of-Waste (EOW) - kết thúc tình trạng chất thải. Theo Fastmarkets, các nhà tái chế EU có thể tránh một số hạn chế nếu vật liệu đáp ứng điều kiện để được công nhận là đã “kết thúc tình trạng chất thải”, thông qua đánh giá của đơn vị được EU công nhận.
Điều này có thể thúc đẩy các nhà tái chế đầu tư nhiều hơn vào phân loại, làm sạch, kiểm soát chất lượng và chứng nhận nguồn phế liệu, qua đó tạo ra sự phân hóa rõ hơn giữa phế liệu được xem là “chất thải” và nguyên liệu kim loại thứ cấp đáp ứng các tiêu chuẩn chất lượng nhất định.
Về dài hạn, đây có thể trở thành một yếu tố quan trọng trong thương mại thép phế quốc tế, khi yêu cầu về truy xuất nguồn gốc, chất lượng nguyên liệu và tiêu chuẩn môi trường ngày càng được siết chặt.
Đối với thị trường thép châu Á
Việc EU điều chỉnh dòng xuất khẩu thép phế có thể tạo ra hiệu ứng lan tỏa vượt ra ngoài phạm vi châu Âu.
Khi một nguồn cung lớn bị hạn chế tại một số thị trường, dòng thương mại có xu hướng tìm kiếm điểm đến và nguồn cung thay thế. Điều này có thể làm thay đổi tương quan cung - cầu tại nhiều khu vực, từ Địa Trung Hải, Bắc Phi đến Nam Á và Đông Á.
Đối với các quốc gia châu Á có ngành thép sử dụng nhiều phế liệu, diễn biến này cho thấy an ninh nguyên liệu và đa dạng hóa nguồn cung sẽ ngày càng trở thành yếu tố quan trọng trong chiến lược sản xuất.
Đồng thời, khi quá trình khử carbon ngành thép được đẩy mạnh, nhu cầu đối với thép phế chất lượng cao có khả năng tiếp tục tăng. Các tiêu chuẩn môi trường đối với hoạt động thu gom, xử lý, tái chế và vận chuyển phế liệu vì vậy sẽ ngày càng gắn chặt với thương mại thép quốc tế.
Đối với Việt Nam, những thay đổi trên là một diễn biến cần tiếp tục theo dõi trong bối cảnh ngành thép từng bước nâng cao hiệu quả sử dụng nguyên liệu, phát triển sản xuất theo hướng phát thải thấp và tăng cường khả năng đáp ứng các yêu cầu môi trường của các thị trường xuất khẩu.
Nguồn: EUROMETAL;