 Đăng nhập


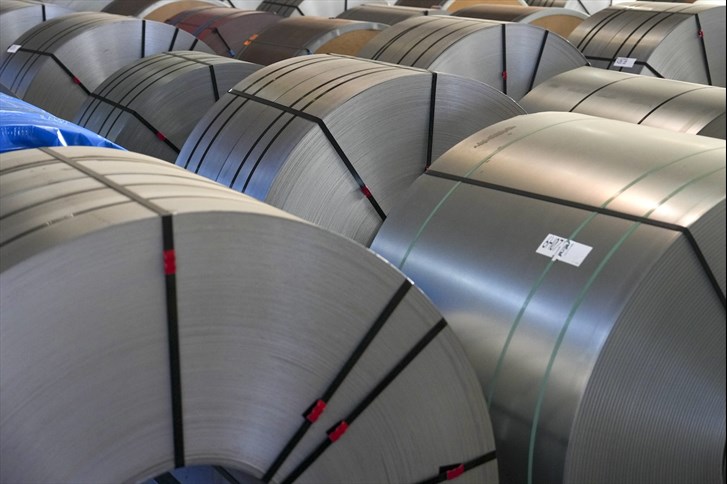
Giá HRC nội địa tăng tại phần lớn châu Âu khi các nhà máy hướng tới mức giá cao hơn do chi phí sản xuất và năng lượng gia tăng
Giá thép cuộn cán nóng (HRC) nội địa tại khu vực Bắc Âu tăng nhẹ so với ngày trước đó trong bối cảnh chi phí sản xuất và năng lượng gia tăng. Trong khi đó, giá tại Italy giảm dù nguồn cung trên thị trường đang thắt chặt, các nguồn tin nói với Fastmarkets hôm thứ Tư, ngày 16 tháng 9.
18/09/2026 08:42
Giá tăng cũng được ghi nhận tại các thị trường nội địa của Tây Ban Nha và Trung Âu, đồng thời xu hướng này cũng phản ánh qua giá thép nhập khẩu vào khu vực Nam Âu.
Bắc Âu: Chi phí sản xuất và năng lượng gây áp lực lên các nhà máy
Tại Bắc Âu, hoạt động giao dịch diễn ra chậm do nhu cầu từ người dùng cuối vẫn yếu, trong khi các nhà máy chịu áp lực từ chi phí sản xuất và năng lượng tăng cao, các nguồn tin cho biết.
Các mức giá được cho là có thể giao dịch hiện nằm trong khoảng 730-750 euro/tấn xuất xưởng (ex-works). Một nguồn giao dịch cho rằng 750 euro/tấn xuất xưởng là mức giá thực tế đối với các đơn hàng giao trong tháng 10, áp dụng cho các chủng loại và quy cách cơ bản.
Cùng nguồn tin này dự kiến khách hàng sẽ phải trả 760-770 euro/tấn xuất xưởng đối với các hợp đồng giao trong quý IV.
Trong khi đó, một nhà phân phối tỏ ra không lạc quan về khả năng giá tiếp tục tăng.
“Vấn đề là nhu cầu thấp trong khi năng lượng cực kỳ đắt đỏ”, nguồn tin này cho biết, đồng thời nói thêm rằng chi phí điện tại châu Âu đã tăng hơn 50% trong bốn tháng qua.
Nhà phân phối cho biết việc tăng giá được các nhà máy khởi xướng nhằm bù đắp chi phí sản xuất, trong khi hoạt động nhập khẩu không đáng kể do hạn ngạch nhập khẩu bị thu hẹp và mức thuế áp dụng đối với phần vượt hạn ngạch tăng cao.
Mức chào giá HRC nhập khẩu mới nhất vào Bắc Âu được ghi nhận ở 700 USD/tấn CFR từ Ấn Độ hôm thứ Ba, tương đương khoảng 605 euro/tấn CFR, nhưng chưa có giao dịch mới nào được xác nhận.
Theo đó, chỉ số giá thép cuộn cán nóng nội địa, xuất xưởng Bắc Âu (steel hot-rolled coil index domestic, exw Northern Europe) hàng ngày của Fastmarkets được tính ở mức 745 USD?
745 euro (859,63 USD)/tấn vào ngày 16 tháng 9, tăng 6,67 euro/tấn so với mức 738,33 euro/tấn ngày 15 tháng 9.
Chỉ số này giảm 5 euro/tấn so với tuần trước, nhưng tăng 26,25 euro/tấn so với một tháng trước.
Italy: Giá giảm dù nguồn cung thắt chặt
Trong khi đó, tại Italy cũng không ghi nhận hoạt động giao dịch đáng kể. Các nguồn tin cho biết khách hàng hiện chưa lo ngại về tình trạng nguồn cung trên thị trường ngày càng thắt chặt.
Hôm thứ Sáu, Tòa Phúc thẩm Milan (Court of Appeal of Milan) xác nhận lệnh yêu cầu đóng cửa khu vực lò cao – cán nóng (hot-end) tại khu liên hợp thép trước đây của Ilva ở Taranto trước ngày 28 tháng 10. Trong khi đó, nhà máy Ferriera Valsider của Metinvest vẫn chưa nối lại việc chào bán HRC.
Các mức chào giá mới nhất trên thị trường được ghi nhận ở 750 euro/tấn giao tại nơi nhận (delivered), tương đương 730 euro/tấn xuất xưởng, trong khi các mức giá có thể giao dịch được ghi nhận trong khoảng 720-730 euro/tấn xuất xưởng.
Một nhà phân phối thứ hai cho biết các nhà máy sẵn sàng đàm phán giảm 15-20 euro/tấn so với mức chào 730 euro/tấn xuất xưởng, đưa giá xuống khoảng 710-715 euro/tấn xuất xưởng.
Tuy nhiên, các nguồn tin khác không xác nhận những mức giá thấp hơn này, do đó Fastmarkets đã loại các mức giá này khỏi phép tính chỉ số giá hàng ngày.
Chỉ số giá thép cuộn cán nóng nội địa, xuất xưởng Italy (steel hot-rolled coil index domestic, exw Italy) hàng ngày của Fastmarkets được tính ở mức 728,33 euro/tấn ngày 16 tháng 9, giảm 7,50 euro/tấn so với 735,83 euro/tấn ngày 15 tháng 9.
Chỉ số này giảm 4,17 euro/tấn so với tuần trước, nhưng tăng 14,58 euro/tấn so với một tháng trước.
HRC nhập khẩu vào Nam Âu
Trên thị trường nhập khẩu, hầu hết các nhà cung cấp cũng tăng giá sau khi thực hiện thành công một số vòng bán hàng, các nguồn tin cho biết hôm thứ Tư.
HRC của Thổ Nhĩ Kỳ được ghi nhận có thể giao dịch trong khoảng 550-560 euro/tấn CFR trong tuần được báo cáo, tăng và thu hẹp từ khoảng 540-560 euro/tấn CFR trước đó. Một lô hàng 40.000 tấn được cho là đã bán ở mức 550-560 euro/tấn CFR.
Giá chào từ Ấn Độ tăng đáng kể lên trên 700 USD (606 euro)/tấn CFR, so với mức 650-655 USD/tấn CFR được ghi nhận vào cuối tháng 8.
Các mức chào gần đây nhất được ghi nhận trong khoảng 715-740 USD (620-641 euro)/tấn CFR trong tuần được báo cáo, với một số giao dịch khối lượng nhỏ được thực hiện ở phía thấp của khoảng giá.
HRC của Ai Cập được chào ở mức 750 USD (623-627 euro)/tấn CFR, trong đó đã bao gồm 25-30 USD/tấn chi phí liên quan đến Cơ chế điều chỉnh biên giới carbon (CBAM). Khách hàng đưa ra mức giá mua 725 USD/tấn CFR.
Nếu loại trừ chi phí CBAM, mức giá quy đổi sẽ tương đương khoảng 695-700 euro/tấn CFR. Đây là mức giá được sử dụng để tính đánh giá giá thép cuộn cán nóng nhập khẩu hàng tuần, CFR cảng chính Nam Âu của Fastmarkets; chỉ số này không bao gồm tất cả các loại thuế và khoản thuế quan.
Mức đánh giá đạt 550-620 euro/tấn CFR vào ngày 16 tháng 9, tăng so với 540-585 euro/tấn CFR ngày 9 tháng 9.
Thị trường HRC nội địa tại Tây Ban Nha và Trung Âu
Tại Tây Ban Nha, các nhà cung cấp đã đạt được mức giá cao hơn đối với HRC, ở khoảng 750-760 euro/tấn giao tại nơi nhận (delivered), tương đương 730-740 euro/tấn xuất xưởng, trong nửa đầu tháng 9. Hiện các nhà cung cấp đang hướng tới mức giá cao hơn trong bối cảnh nguồn cung cả trong nước và nhập khẩu đều thắt chặt hơn.
Các bên mua cho biết nhà cung cấp không còn chấp nhận bán ở các mức giá nêu trên và đang chào 790 euro/tấn giao tại nơi nhận, tương đương 770 euro/tấn xuất xưởng. Tuy nhiên, họ sẵn sàng thảo luận ở mức 760-770 euro/tấn giao tại nơi nhận, tương đương 740-750 euro/tấn xuất xưởng.
Đánh giá giá HRC nội địa, xuất xưởng Tây Ban Nha hàng tuần của Fastmarkets ở mức 730-750 euro/tấn xuất xưởng vào ngày 16 tháng 9, được mở rộng về phía tăng so với mức 730-735 euro/tấn xuất xưởng ngày 9 tháng 9.
Đánh giá giá HRC nội địa, xuất xưởng Trung Âu hàng tuần của Fastmarkets tăng lên 730-740 euro/tấn ngày 16 tháng 9, từ mức 720-730 euro/tấn ngày 9 tháng 9, phù hợp với các giao dịch gần đây được ghi nhận trên thị trường.
Các nguồn tin cho biết các giao dịch từ tất cả những nhà cung cấp lớn được thực hiện trong khoảng 750-760 euro/tấn giao tại nơi nhận hoặc CPT, tương đương 730-740 euro/tấn xuất xưởng.
Trong khi đó, các nhà máy đang hướng tới mức giá cao hơn, khoảng 770 euro/tấn giao tại nơi nhận, tương đương 750 euro/tấn xuất xưởng, trong bối cảnh nguồn cung nội địa và nhập khẩu thắt chặt hơn.
EUROMETAL